網格交易回測:用台積電 6 年資料實測,99% 的月份有收入,卻輸給買進持有
上一篇 用 Claude Code + Shioaji 打造自動下單機器人 發出去之後,最多人問我的問題是:
「所以網格交易到底會不會賺錢?」
說實話,我一開始也不知道 😂 網路上搜「網格交易」,看到的幾乎都是幣圈交易所在推網格機器人,每一篇都說「自動低買高賣、躺著收租」,但很少人拿台股的真實資料跑給你看:跑了幾年、賺多少、什麼時候會卡住、跟直接買著不動比起來怎樣。
所以我讓 Claude 幫我做了一件事:用台積電(2330)2020 年到 2026 年中的每日收盤價,把網格交易從頭回測一遍。
先講結論:
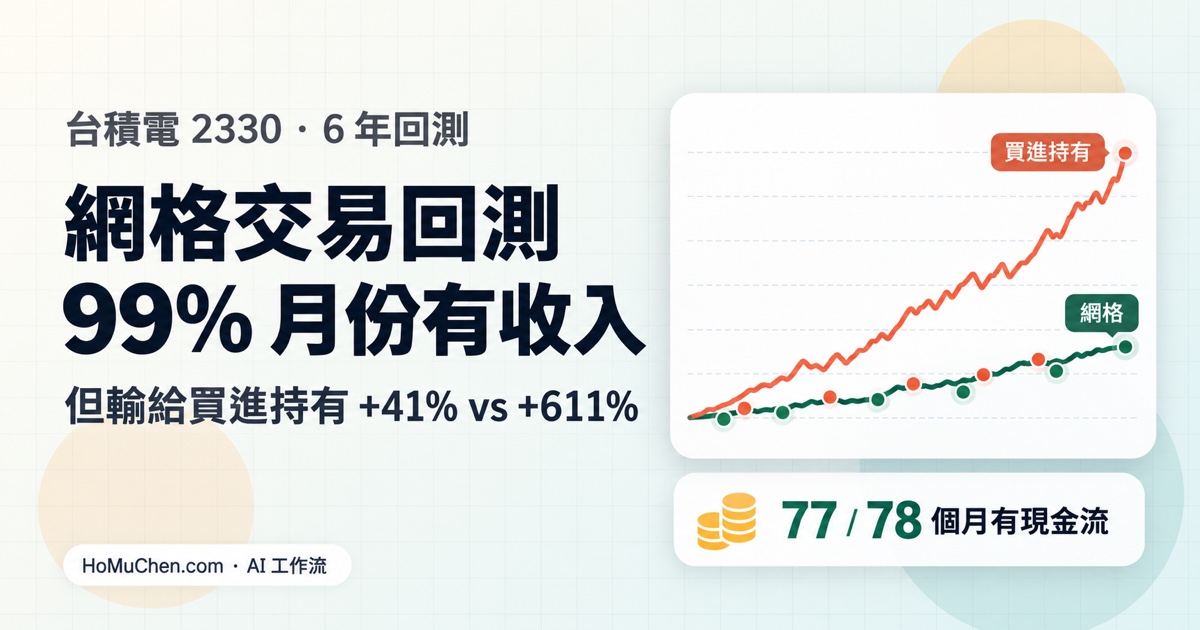
網格交易是一台「現金流機器」,不是「打敗大盤機器」。 6 年回測下來,78 個月裡有 77 個月有收入,但總報酬 +41%,遠遠輸給直接買進持有的 +611%。
這篇會聊這些:
- 網格交易是什麼?用白話講
- 回測怎麼做:資料、規則、成本
- 第一版就失敗了:整整 22 個月沒收入
- 關鍵修正:跟著「近 10 日高點」重新掛單
- 回測結果:逐年現金流、最大回撤
- 網格交易的真正代價
- 我怎麼讓 Claude 幫我做回測
關於作者:我是工程師阿穆,寫程式十多年,這幾年在做 AI Agent 與自動化系統。本文的回測是我用 Claude Code 實際跑出來的研究紀錄,後來也成為我那隻自動下單機器人的策略基礎。
免責:本文數字全部是歷史回測,不代表未來表現,也不是投資建議。我不會公開自己的實盤本金與報酬。
網格交易是什麼?
網格交易(Grid Trading)是一種「價格每跌一格就買一份、每漲一格就賣一份」的機械式交易策略,靠價格來回震盪賺取每一格的小價差,不需要預測漲跌。
想像你是一個夜市二房東 🏠:
- 價格掉下來一格,你就收一間房(買進一份)
- 價格彈回去一格,你就把那間租出去(賣出那一份,賺一點差價)
- 價格一直上上下下,你就一直收租
它最吸引人的地方,是完全不用判斷「現在該不該買」。規則寫死了,照做就好,所以特別適合交給程式自動執行。這也是為什麼幣圈交易所都把它包成「網格機器人」賣。
但規則簡單,不代表結果簡單。接下來就用真實資料來看。
網格交易回測怎麼做?資料、規則、成本
這次回測用台積電現股的每日收盤價、100 萬資金分 20 批、每格 1%、無槓桿,並且把手續費和證交稅都算進去。 細節如下:
資料
- 標的:台積電(2330)現股
- 期間:2020-01-02 ~ 2026-06-30,共 78 個月
- 只看每日收盤價做決策
- 資料來源:FinMind 台股開放資料(怎麼抓可以看 用 Claude Code + FinMind 追蹤台股)
這 6 年半台積電從 339 漲到 2,475,大約 7 倍,中間還經歷了 2022 年的大熊市,是一個「有大多頭、也有大回檔」的區間,拿來測網格滿適合的。
規則
- 總資金 100 萬,切成最多 20 批、每批 5 萬
- 無槓桿:最多就是 20 批全買滿,100 萬全下
- 每格 1%:跌 1% 買一批、那一批漲 1% 就賣
成本(這個很重要)
很多網格教學都沒算成本,但台股成本其實不低:
| 項目 | 費率 |
|---|---|
| 手續費 | 0.1425%,打 28 折後約 0.04%/邊 |
| 證交稅 | 0.3%(賣出時收,不打折) |
| 來回總成本 | 約 0.38% |
也就是說,每一格賺 1%,扣掉成本後實際只剩約 0.62%。如果你的手續費沒折扣,每格淨利只剩 0.4% 左右,差了快一半。格子開太小,賺的錢全部會被成本吃掉。
第一版就失敗了:整整 22 個月沒收入
我讓 Claude 先跑最經典的網格:以上一次買進價為基準,再往下跌 1% 就買下一批,最多 7 批。
結果很慘:
- 6 年總報酬 +90%,買進持有是 +611%
- 更糟的是,中間有一段 連續 22 個月完全沒有收入 😱
為什麼會這樣?Claude 幫我診斷出根本原因:
下跌的時候,網格一路往下買,把批數買滿。等價格在低檔盤整時,下一個買點卡在谷底、手上的批全套在高點,網格就「凍結」了——不能買、也沒有可以賣的。
就像二房東把所有房子都在房價高點收下來,結果房價跌下來,租不出去、也沒錢再收新房,只能乾等。
接著我又試了幾種常見的「救法」:
- 馬丁格爾(越跌買越多):沒用。凍結的時間沒變,回撤反而更深。
- 預留子彈加碼:有效一點,乾旱從 14 個月縮到 7 個月,但還是會卡。
- 加槓桿:能多買幾批,但會在最深的底部把虧損放大,風險太高。
關鍵修正:跟著「近 10 日高點」重新掛單
真正解決問題的,是改掉一個看起來很小的設定:買點的參考基準。
原本是「上一次買進價往下 1%」,改成 「近 10 個交易日最高收盤價往下 1%」。
完整規則變成這樣:
買進(每天收盤檢查,三個條件同時成立才買 1 批)
- 今天收盤 ≤ 近 10 個交易日最高收盤 × 99%
- 手上沒有任何一批的買價落在今天收盤 ±1% 內(不重複疊價)
- 還沒買滿 20 批,而且現金夠
賣出(每一批獨立判斷)
- 任何一批漲到買價 × 101% → 賣掉那一批
套牢的批怎麼辦?
- 不停損、不認賠,就抱著等它漲回 +1%
- 但不擋新單:只要價格離那些套牢批夠遠,網格照樣可以在現在的價格區間繼續買賣
這個改動的威力在於,參考點會跟著價格移動:
| 盤勢 | 網格的行為 |
|---|---|
| 下跌 | 近期高點一路下移,每跌 1% 買一批,一路往下鋪 |
| 區間震盪 | 近期高點約等於區間頂,跌到區間下緣買、彈 1% 賣,低檔也能收租 |
| 上漲 | 近期高點跟著漲,只在拉回 1% 時買、漲 1% 就賣 |
翻成二房東的語言:就算有幾間房套在高點租不出去,也不影響你在現在的價位繼續收新房、出租。 這就是乾旱從 22 個月降到 2 個月的關鍵。
回測結果
台積電現股網格,2020-01 ~ 2026-06,78 個月,無槓桿:
| 指標 | 數值 |
|---|---|
| 總報酬 | +41% |
| 年化報酬(CAGR) | +5.7% |
| 最大回撤 | −26.9% |
| 每月現金流中位數 | +0.46% |
| 有現金流的月份 | 77 / 78(99%) |
| 最長沒收入期間 | 2 個月 |
| 交易次數 | 買 437 次、賣 436 次(平均每月各 5.6 次) |
逐年現金流
| 年份 | 當年已實現現金流 | 那年發生什麼 |
|---|---|---|
| 2020 | +5.9% | 疫情急跌後反彈 |
| 2021 | +4.5% | 高檔震盪 |
| 2022 | +4.9% | 大熊市,台積電一度跌到 390 附近 |
| 2023 | +5.5% | 低檔磨底 |
| 2024 | +8.8% | AI 行情大漲、波動大 |
| 2025 | +7.4% | 高檔劇烈震盪 |
| 2026(上半年) | +4.2% | — |
我最在意的是 2022 和 2023 這兩年:一個是大熊市、一個是磨底,一般人最容易放棄的時候,網格每年還是有 +5% 左右的現金流進帳。
另外有一個很直覺、但用數據看更清楚的現象:震盪越劇烈,收得越多。 2025 年 4 月單月現金流 +2.0%、2024 年 8 月 +1.4%,都是市場最恐慌、上下洗最兇的時候;平順的月份大概 +0.2% ~ 0.5%。
網格交易的真正代價
看到這裡可能覺得很不錯,但我必須誠實講它的代價:
1. 遠遠輸給「買了就不動」
+41% vs +611%,差了將近 15 倍。
原因很簡單:網格每漲 1% 就賣,所以台積電一路從 339 漲到 2,475 的這段大趨勢,它幾乎都沒吃到。網格賺的是「震盪」,不是「趨勢」。
如果你的目標是長期財富累積,直接買進持有台積電,6 年的結果完勝網格。
2. 帳面回撤 −27%
2022 年熊市時,網格一路往下買,到 9 月把 20 批全部買滿,100 萬全下。這時候帳面虧損最深到 −27%。
整個 78 個月裡,唯一一個完全零收入的月份是 2022 年 10 月,台積電跌到最深的底部:20 批全套牢、價格還在跌、也沒錢再買,就卡了一個月。
3. 最大的前提:標的要「會回來」
網格不停損,套牢的批就抱著等。這套邏輯成立的前提是:標的長期會漲回來。
台積電過去 6 年做到了,但如果你拿一檔長期一路往下的股票來做網格,套牢批就永遠解不開,你只會一路往下買、越買越深。所以我只會把網格用在自己長期看好的標的上。
4. 現金流不平均
雖然 99% 的月份有收入,但金額落差很大:好的月份 +2%,淡的月份只有 +0.1%。當「加菜金」可以,當固定薪水的話,要留緩衝。
這讓我想到《金錢心理學》裡的一個觀念:做「合理」的決定,比做「理性」的決定更重要。 理性上,買進持有報酬最高;但如果你需要的是每個月穩定有一點進帳、熊市也睡得著,那犧牲報酬換穩定,對你來說就是合理的選擇。(這本書我之前寫過讀書筆記:金錢心理學:打破你對金錢的迷思,學會聰明花費)
網格搬到期貨上會怎樣?
我後來把同一套邏輯搬到小型台積電期貨,用 30 分 K 再回測,結果又踩到一個新坑:
期貨受保證金限制。2022 熊市時套牢的部位會吃掉帳戶權益,能買的額度越來越少,網格整整 22 個月買不下去——熟悉的凍結又回來了。
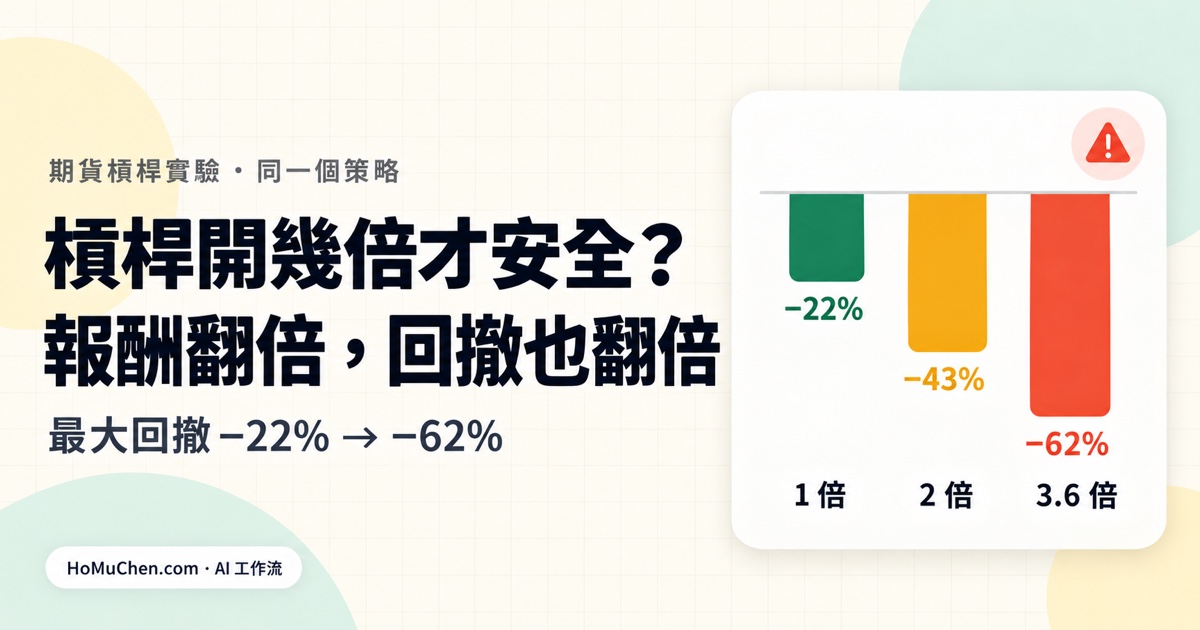
這一段牽涉到保證金、轉倉、槓桿這些期貨特有的東西,我另外寫成了 個股期貨是什麼?小型台積電期貨的保證金、轉倉、槓桿。簡單講結論:期貨網格要靠「本金夠厚」,而不是「槓桿開大」,槓桿只會在最深的底部把虧損放大(實驗數據在 期貨槓桿開幾倍才安全?同一個策略開 1、2、3 倍回測)。
我怎麼讓 Claude 幫我做回測
這整個研究,我沒有自己寫一行回測程式。我的做法是:
1. 先把規則跟成本講清楚
我給 Claude 的第一個需求大概是這樣:
「用 2330 從 2020 年開始的日收盤價,回測一個網格策略:100 萬分 20 批,跌 1% 買一批、每批漲 1% 就賣。一定要算手續費 0.1425% 打 28 折和證交稅 0.3%。給我總報酬、最大回撤、每月現金流,以及最長幾個月沒有收入。」
成本一定要在第一句就講。 不講的話,AI 很可能直接忽略,回測出來的數字會好看到不真實。
2. 每個實驗的結論都寫成文件
每做完一個版本(馬丁、子彈、再掛單、加槓桿……),我都叫 Claude 把「改了什麼、結果如何、為什麼」寫進一份策略 markdown 文件。這樣過了幾天再回來,不會忘記哪些東西已經證明沒用,也不會重複試同一個爛點子。
這其實就是在幫 agent 建記憶,概念可以看 AI Agent 的記憶與檔案系統。
3. 叫它找根本原因,不要只調參數
第一版 22 個月乾旱的時候,我沒有叫它「把參數調到乾旱最短」,而是問它:
「為什麼會連續 22 個月沒收入?用逐月的持倉狀態找出原因。」
它才找出「掛單點卡在谷底」這個病根。調參數只會讓你擬合過去;找到機制,才知道改了之後為什麼會好。
4. 檢查參數是不是「高原」
我的習慣是叫它把參數上下調一點(例如格距從 1% 改成 0.9%、1.1%),看結果是不是差不多。如果參數稍微一動結果就天差地別,那多半只是剛好擬合了歷史,這種策略不能上線。這也是我在台股 AI Agent 那篇講的回測鐵則之一。
常見問題
網格交易會虧錢嗎?
會。網格不停損,如果標的長期往下走、不再回來,套牢的部位就會一直虧下去。我的台積電回測最大帳面回撤是 −27%,而且這還是在「台積電後來漲回來」的前提下。用槓桿(例如期貨、合約網格)的話,虧損還會被放大。
網格交易的利潤(格距)要抓多少?
至少要遠大於來回交易成本。台股現股來回成本約 0.38%(手續費打 28 折),所以 1% 的格距每格淨利約 0.62%;格距開到 0.5% 的話,大部分利潤都會被成本吃掉。格距越小交易越頻繁,但每格賺得越少,要用回測找平衡。
股票可以做網格交易嗎?
可以。網格不是幣圈專屬,台股、ETF、期貨都能做。差別在台股有證交稅、手續費這些成本,而且只有日盤交易,所以格距不能像幣圈開那麼密。
什麼標的適合做網格?
長期你願意抱、而且波動夠大的標的。 長期一路下跌的不適合(套牢解不開);波動太小的也不適合(一年觸發不了幾次)。
網格交易跟買進持有哪個好?
看你要什麼。以台積電 2020–2026 為例,買進持有 +611%、網格 +41%;但網格 99% 的月份都有現金流,熊市年也有 +5%。要長期累積財富,買進持有;要穩定現金流,網格比較適合。
結語
網格交易不是印鈔機,它是一台用放棄大部分趨勢報酬,換取穩定現金流的機器。6 年的台積電回測告訴我:只要規則設計對(跟著近期高點重新掛單)、成本算清楚、標的選對,它可以在 99% 的月份都幫你收到一點租金,連熊市也不斷炊。
但如果有人跟你說網格交易「穩賺不賠、躺著收租」,請記得那個 +41% vs +611%,和 2022 年那 −27% 的帳面回撤 😅
這套回測後來就成了我那隻自動下單機器人的策略基礎。如果你想學怎麼用 AI 從「研究、回測」一路做到「自動下單、安全上線」,我正在把整套做法整理成一門課,想搶先知道開課消息的話,加我的 LINE 跟我說一聲「交易課」就好~
延伸閱讀:
- 用 Claude Code + Shioaji 打造自動下單機器人:我的台積電期貨網格實戰
- 用 Claude Code 打造台股 AI Agent:盤前選股、盤中盯盤、發 Telegram
- 個股期貨是什麼?小型台積電期貨的保證金、轉倉、槓桿
- 期貨槓桿開幾倍才安全?同一個策略開 1、2、3 倍回測
- 我如何用 Google Sheet 製作股票損益表,自動抓取最新股價
喜歡這篇文章嗎?
📧 訂閱 Newsletter — 新文章直接寄到你信箱
🎬 追蹤我的 YouTube — 看 AI / 工具實作影片
💬 加我的 LINE — 想上交易課、或有問題隨時問我
🧵 追蹤 Threads — 平常的工程隨筆
掰掰~👋