期貨槓桿開幾倍才安全?同一個策略開 1、2、3 倍回測:報酬翻倍,回撤從 −22% 變 −62%
上一篇寫完個股期貨入門,有讀者問我一個很直覺的問題:
「既然小型台積電期貨保證金只要 13.5%,那把槓桿開大一點,不就能用同樣的錢賺好幾倍?」
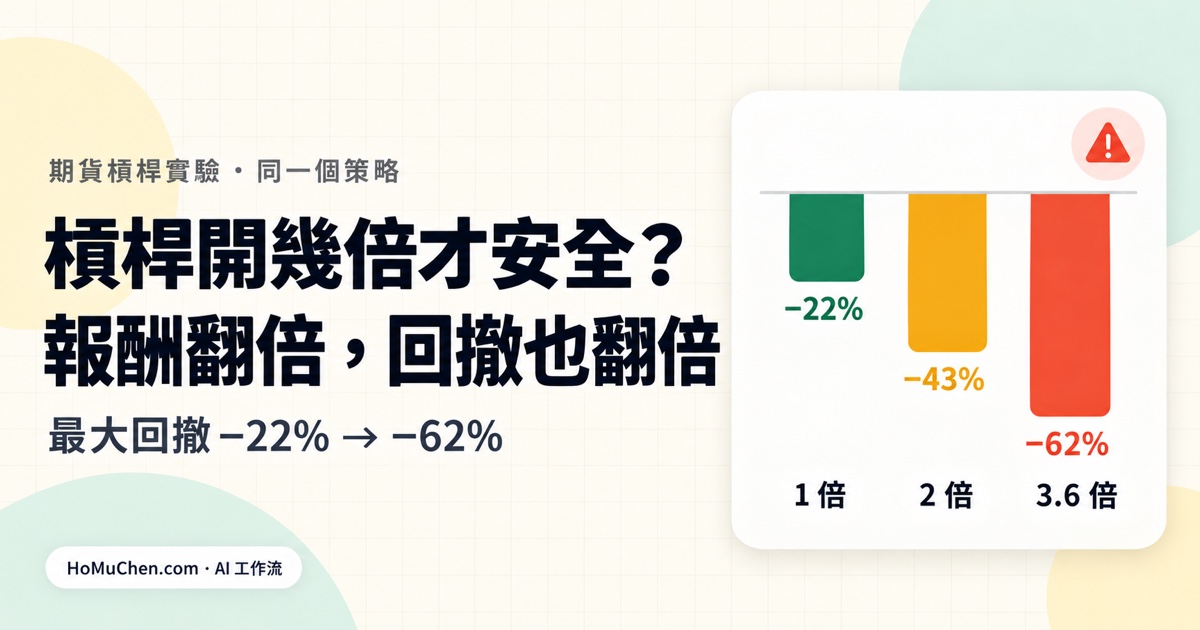
數學上沒錯。我讓 Claude 用同一套網格策略、只改槓桿倍數跑回測,結果是這樣:
| 約 1 倍 | 約 2 倍 | 約 3.6 倍 | |
|---|---|---|---|
| 年化報酬 | +7.3% | +12.9% | +17.3% |
| 最大回撤 | −22% | −43% | −62% |
報酬確實翻倍了,但最大回撤也從 −22% 一路爆到 −62%。−62% 的意思是:100 萬的帳戶,最慘的時候只剩 38 萬。
更反直覺的是:3.6 倍那組,整整 5 年半一次都沒被追繳。
這篇用這組實驗,把期貨槓桿講清楚:
- 期貨槓桿是什麼?怎麼算
- 實驗設計:同一個策略,只改本金
- 回測結果:報酬、回撤、現金流
- 為什麼報酬翻倍我還是覺得不划算
- 反直覺:3 倍槓桿完全沒被追繳,為什麼這更可怕
- 槓桿到底要開多少?我的判斷方式
- 怎麼讓 Claude 幫你做槓桿壓力測試
關於作者:我是工程師阿穆,寫程式十多年,這幾年在做 AI Agent 與自動化系統。我用 Claude Code 寫了一隻小型台積電期貨網格的自動下單機器人,本文是當初策略研究階段的槓桿實驗紀錄。 免責:本文數字全部是歷史回測,不代表未來表現,也不是投資建議。期貨有槓桿,虧損可能超過投入的保證金。我不會公開自己的實盤本金、報酬與參數設定。
期貨槓桿是什麼?怎麼算
期貨槓桿是指「你持有的部位價值」是「帳戶裡的錢」的幾倍。
槓桿倍數 = 部位的契約總價值 ÷ 帳戶權益
舉例:小型台積電期貨價格 1,000 元,一口契約價值 10 萬元。
- 帳戶有 10 萬,持有 1 口 → 1 倍(等於拿全額買股票,沒有放大)
- 帳戶有 10 萬,持有 3 口 → 3 倍
- 帳戶有 2 萬,持有 1 口 → 5 倍
保證金決定「最多能開幾倍」,不是「應該開幾倍」
很多期貨教學會說「期貨槓桿高達十幾倍」,那是用保證金比例反推的上限:
最大槓桿 ≈ 1 ÷ 原始保證金比例
小型台積電期貨原始保證金 13.5%,換算最多大約 7.4 倍。
但這只代表「期貨商最多讓你開到這裡」。你實際開幾倍,是你自己決定的:帳戶放多少錢、買幾口。 錢放得越多、口數越少,實際槓桿就越低。這篇的實驗,就是在測這個「自己決定的倍數」。
實驗設計:同一個策略,只改本金
為了只看槓桿的影響,其他所有條件都固定:
| 項目 | 設定 |
|---|---|
| 標的 | 小型台積電期貨(QFF),30 分 K |
| 期間 | 2021-02 ~ 2026-08,約 5 年半,包含 2022 大熊市 |
| 策略 | 網格:跟隨近 10 日高點掛單、每批獨立停利(邏輯見網格交易回測) |
| 網格參數 | 最多 50 批、格距 0.7%、轉倉成本每口 1 點 |
| 成本 | 期貨手續費、期交稅、每月轉倉成本都算進去 |
唯一改變的,是帳戶裡放多少本金:300 萬、150 萬、100 萬。網格買的口數一樣,本金越少,實際槓桿就越高。
另外有兩個計算方式很重要:
- 報酬一律用「峰值投入資金」當分母。 如果中途被追繳補了錢,補的錢也要算進本金,不然報酬會被灌水。
- 記錄整段期間的「峰值槓桿」,也就是帳戶最緊繃的那個時刻,實際槓桿到幾倍。
回測結果
| 指標 | 300 萬(無槓桿) | 150 萬 | 100 萬 |
|---|---|---|---|
| 峰值槓桿 | 0.83 倍 | 2.03 倍 | 3.63 倍 |
| 年化報酬(CAGR) | +7.3% | +12.9% | +17.3% |
| 最大回撤(MDD) | −22% | −43% | −62% |
| 每月現金流中位數 | +0.47% | +0.94% | +1.35% |
| 有收入的月份 | 97% | 97% | 99% |
| 最長沒收入期間 | 7 個月 | 2 個月 | 1 個月 |
| 被追繳次數 | 0 | 0 | 0 |
如果只看上半部,槓桿開越大,報酬越高、現金流越密、空窗越短,每一項都比較好看。
但整張表最重要的是「最大回撤」那一列。
報酬翻倍,為什麼我說不划算?
1. 回撤越深,回本越難
最大回撤(Maximum Drawdown, MDD)是帳戶從最高點跌到最低點的最大跌幅,代表你在最慘的時候,帳面上會看到多少虧損。
回撤有一個很殘酷的數學:跌越深,要漲回來需要的幅度越大。
| 最大回撤 | 帳戶剩下 | 要漲多少才回本 |
|---|---|---|
| −22% | 78% | +28% |
| −43% | 57% | +75% |
| −62% | 38% | +163% |
3.6 倍那組最慘的時候,帳戶要漲 1.6 倍以上才能回到原點。
2. 槓桿會在最深的底部達到最高
槓桿不是固定的。網格在下跌時會一路往下買,部位越來越大;同時套牢的虧損讓帳戶權益越來越小。分子變大、分母變小,實際槓桿在價格最低的時候衝到最高。
這是最危險的組合:你最脆弱的時刻,剛好就是市場最恐慌的時刻。
3. −62% 是「這次剛好沒死」
這組回測撐過來了,是因為 2022 年台積電跌到底之後漲回來了。如果熊市再深一點、拖得再久一點,或是跌的型態不一樣,−62% 很可能就變成斷頭出場。
回測只有一條歷史路徑。 槓桿開得越大,你就越依賴「歷史剛好這樣走」。
4. 你真的抱得住嗎?
就算數學上撐得過,帳面上看著 100 萬變 38 萬,還能照規則繼續買的人,我覺得不多。大部分人會在這個時候砍倉,把帳面虧損變成真的虧損。
這讓我想到《金錢心理學》講的:能活下來,比賺最多更重要。 只要不出局,複利就有機會發揮;一旦出局,再高的年化報酬都沒有意義。(這本書的讀書筆記在這:金錢心理學:打破你對金錢的迷思,學會聰明花費)
反直覺:3 倍槓桿完全沒被追繳,為什麼這更可怕
我原本以為槓桿開大,最大的風險是被追繳、被斷頭。所以我叫 Claude 在回測裡加了追繳模擬:帳戶權益跌破維持保證金,就從外部補錢,補到原始保證金的水位。
結果三組一次都沒觸發。
原因是數學:維持保證金比例 10.35%,代表實際槓桿要超過 1 ÷ 0.1035 ≈ 9.7 倍,權益才會跌破維持保證金。而網格本身有批數上限、買點間隔,就算本金最少的那組,峰值也只到 3.6 倍左右,離 9.7 倍很遠。
這帶出一個很重要的觀念:
沒被追繳,不代表安全。 追繳只在槓桿非常高的時候才會發生;在那之前,你的帳戶可能已經虧掉六成,而期貨商一聲都不會吭。
很多人把「不要被追繳」當成風險控管的目標,但對一個長期策略來說,真正該盯的是最大回撤,不是保證金水位。
天真搬到期貨的版本更慘
順帶一提,在做這組實驗之前,我還試過一個更天真的版本:直接把現股網格的參數(100 萬、20 批、格距 1%)原封不動搬到期貨。
| 版本 | 最大回撤 | 最長沒收入期間 |
|---|---|---|
| 原封不動搬到期貨 | −40.8% | 22 個月 |
| 再把槓桿上限放寬到 3 倍 | −51.6% | 12 個月 |
放寬槓桿確實讓網格在熊市裡多買了幾批、縮短了空窗,但代價是回撤再加深 10 個百分點。槓桿解決不了策略設計的問題,只會把問題放大。 這段的完整過程寫在個股期貨入門那篇。
槓桿到底要開多少?我的判斷方式
這組研究最後的結論很清楚:以「穩定現金流」為目標的話,厚本金、不開槓桿才是正解。 補錢機制在這個策略裡幾乎形同虛設,帳面上漂亮的高槓桿數字,只是因為 2022 年剛好沒把它打死。
如果你要自己決定槓桿,我建議用這四步:
1. 先問目的
要穩定現金流,還是要最大化報酬?兩個目標會導出完全不同的槓桿。現金流策略最怕中途被迫停下來,槓桿越低越好。
2. 用「能承受的最大回撤」反推
先問自己:帳戶最多跌幾成,我還能照規則繼續做、晚上睡得著? 假設答案是 −25%,那上面那張表裡,只有無槓桿那組符合。
槓桿倍數應該是回測出來的結果,不是一開始就決定的設定。
3. 一定要用熊市做壓力測試
回測期間如果沒有包含像 2022 年那樣的大熊市,最大回撤會被嚴重低估。只在多頭裡測,槓桿看起來永遠都很安全。
4. 本金要夠厚
讓期貨網格穩下來的,從來不是槓桿,而是足夠的本金:熊市時保證金不會被吃光,網格才能一路買到底,把低價的批收回來。
怎麼讓 Claude 幫你做槓桿壓力測試
這整組實驗都是 Claude 跑的,我負責把問題問對。幾個我覺得最關鍵的提問:
1. 只改一個變數
「同一個網格策略、同樣的批數和格距,本金分別用 300 萬、150 萬、100 萬回測,比較 CAGR、最大回撤、月現金流中位數、正報酬月比例、最長空窗、峰值槓桿。」
2. 分母要對
「報酬和現金流都用『峰值投入資金』當分母,補進去的保證金也要算進本金。」
這一句很重要。不講的話,有追繳補錢的那組,報酬會因為分母太小而被嚴重高估。
3. 找出最危險的時刻
「列出峰值槓桿出現在哪個月,那時候持有幾批、帳戶權益剩多少。」
看到「槓桿最高的那個月,剛好是台積電跌到最低的那個月」,比看任何平均數字都更有感。
4. 模擬追繳,而不是假設不會發生
「加入追繳機制:權益低於維持保證金就補錢到原始保證金,記錄補了幾次、補多少。」
就是這一步,讓我發現「三組都沒被追繳」這個反直覺的結果。
讓 AI 跑回測很快,但問題問錯,它會很快地給你一個錯的答案。這也是我在用 Claude Code + Shioaji 打造自動下單機器人裡說的:程式交給 AI 寫,判斷要自己來。
常見問題
期貨可以開槓桿嗎?
期貨本身就是槓桿商品。你只需要繳契約價值一部分的保證金就能交易,實際槓桿倍數取決於「部位總價值 ÷ 帳戶權益」,也就是你帳戶放多少錢、買幾口。
期貨最大槓桿是幾倍?
大約是原始保證金比例的倒數。小型台積電期貨原始保證金 13.5%,最多約 7.4 倍;台指期等指數期貨的保證金比例更低,可開的倍數更高。各商品保證金以期交所公告為準。不過「能開幾倍」跟「該開幾倍」是兩回事。
槓桿越高越容易被追繳嗎?
是,但門檻比很多人想的高。以維持保證金 10.35% 來算,實際槓桿要超過約 9.7 倍才會被追繳。在被追繳之前,帳戶可能早就虧掉一大半,所以不要把「沒被追繳」當成安全指標。
最大回撤(MDD)是什麼?
最大回撤是帳戶淨值從某個最高點跌到之後最低點的最大跌幅,用來衡量一個策略「最慘的時候會多慘」。−50% 的回撤,需要再漲 100% 才能回本。
開槓桿一定比較危險嗎?
在同一個策略下,是的:這次回測裡,槓桿從約 1 倍開到約 3.6 倍,最大回撤從 −22% 變成 −62%。槓桿不會讓策略變好,只會把好的和壞的結果一起放大。
結語
同一個策略、同一段歷史,只是把槓桿從約 1 倍開到約 3.6 倍,年化報酬從 7% 變成 17%,最大回撤卻從 −22% 變成 −62%,而且整段期間一次都沒被追繳。
槓桿最可怕的地方,不是讓你虧錢,而是讓你在最不該離場的時候被迫離場,或是在帳面虧掉六成時,期貨商連一聲提醒都沒有。希望這組實驗,能讓你在下次想「開大一點」的時候,先停下來算一下最大回撤~
如果你想學怎麼用 AI 做這種策略研究、回測,一路做到自動下單,我正在把整套做法整理成一門課,想搶先知道開課消息的話,加我的 LINE 跟我說一聲「交易課」就好~
延伸閱讀:
- 個股期貨是什麼?小型台積電期貨的保證金、轉倉、槓桿
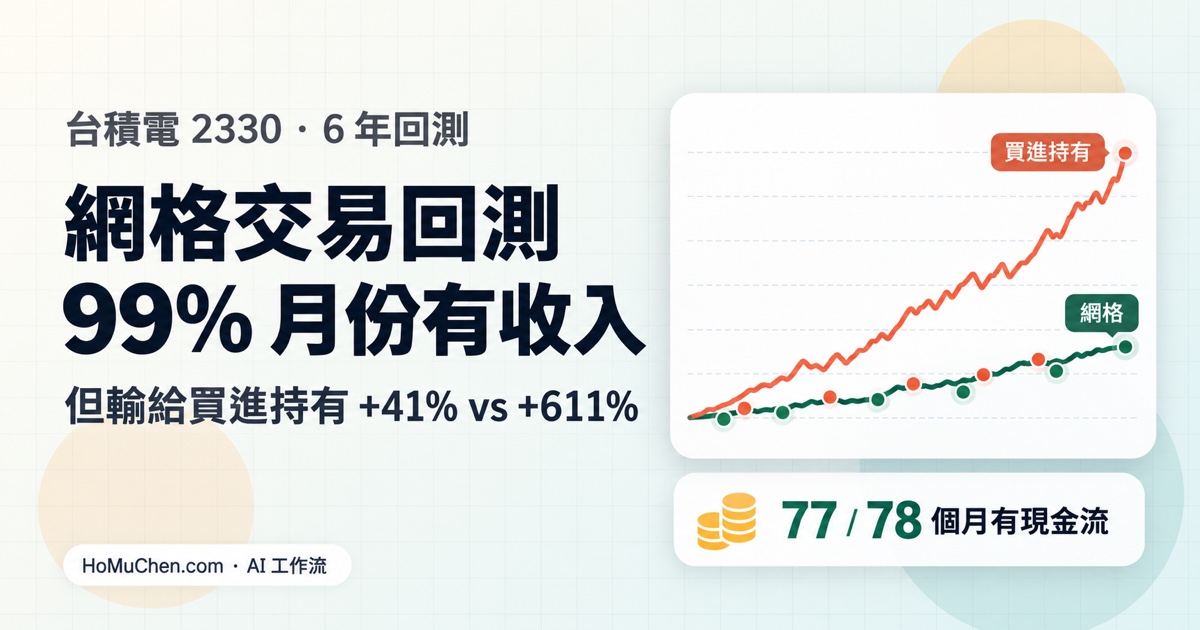
- 網格交易回測:用台積電 6 年資料實測,99% 的月份有收入,卻輸給買進持有
- 用 Claude Code + Shioaji 打造自動下單機器人:我的台積電期貨網格實戰
- 用 Claude Code + FinMind 追蹤台股
喜歡這篇文章嗎?
📧 訂閱 Newsletter — 新文章直接寄到你信箱 🎬 追蹤我的 YouTube — 看 AI / 工具實作影片 💬 加我的 LINE — 想上交易課、或有問題隨時問我 🧵 追蹤 Threads — 平常的工程隨筆
掰掰~👋