AI 泡沫了嗎?我用三個比率追蹤 AI 資本支出(2026 Q3 財報實測)
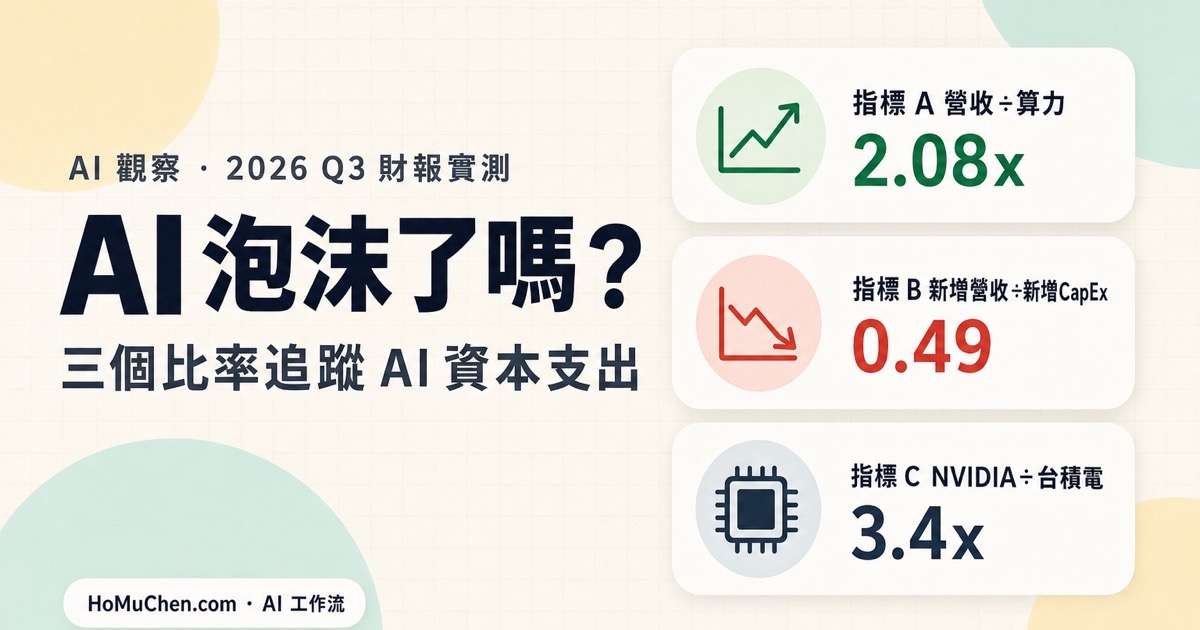
快速總結(TL;DR):AI 泡沫了嗎?用 2026 年第三季的財報來看,我的答案是還不是全面性的泡沫,比較像「需求是真的,但投資效率在變差」。我用三個比率追蹤:
- 指標 A:模型公司營收 ÷ 算力成本。Anthropic 從 2025 年的 0.63 倍升到 2026 Q2 的 2.08 倍,Q2 第一次有營業利益。需求是真的。
- 指標 B:雲端新增營收 ÷ 新增資本支出。四大雲連三季下滑到 0.49,也就是多花 1 塊錢,只多賺 0.49 塊的年營收。這季五大雲合計自由現金流 −318 億美元,第一次轉負,缺口開始靠發債補。
- 指標 C:NVIDIA 資料中心營收 ÷ 台積電 HPC 營收。從約 2.5 倍升到約 3.4 倍,錢有流到台積電,但台積電分到的比例在下降。
不知道大家最近有沒有這種感覺?打開財經新聞,一半在說 AI 泡沫要破了,另一半在說這是「新的工業革命」,兩邊都講得很有道理😂
我手上有台積電,所以這件事對我來說不是看熱鬧而已。我想知道的是:這些科技巨頭砸下去的錢,到底有沒有人在付? 與其每天被新聞標題甩來甩去,不如自己去看數字。
所以 10 月 20 日開始,我叫 Claude Code 陪我讀財報、讀 Anthropic 的 S-1、把數字整理成一份研究筆記,然後每次有公司公布財報就更新一次。到今天,五大雲端業者的第三季財報都出來了,剛好可以做一次完整的盤點。這篇會講:
- 怎麼把 AI 產業拆成三層,看懂錢怎麼流
- 三個比率:A、B、C 分別回答什麼問題,現在數字是多少
- 所以 AI 泡沫了嗎?我的判讀
- 對台積電的含意:要盯的是「年增率」,不是「金額」
- 我怎麼用 Claude Code 做這份研究(附踩到的坑)
- 接下來要看什麼
關於作者:我是工程師阿穆,寫程式十多年,平常用 AI 寫台股工具,寫過 FinMind 台股 API 教學 和 用 Claude Code 建台股追蹤系統。本文的數字整理自各公司財報、SEC 文件與媒體報導,每個數字都標了來源品質:[官方] 是財報或 SEC 文件,[報導] 是媒體引述內部資料,[估計] 是機構或我自己的推算。資料截至 2026 年 10 月 30 日。
先把 AI 產業拆成三層:錢是怎麼流的?
想像你在看一條很熱鬧的手搖飲街:
- 客人付錢買飲料
- 飲料品牌向房東租店面、買設備來做飲料
- 房東和設備商拼命蓋新店面、做新設備,因為大家都說之後客人會更多
AI 產業的錢,就是這樣一層一層往上流:
第三層 終端需求 ──付費──▶ 第二層 模型公司 ──採購算力──▶ 第一層 基礎設施
(企業、開發者、一般用戶)    (OpenAI、Anthropic)       (雲端、NVIDIA、台積電)
所謂的 AI 泡沫,說穿了就是一個問題:房東蓋店面的速度,是不是遠遠超過客人付錢的速度?
如果客人真的越來越多、付得越來越多,那現在的瘋狂投資只是「提早卡位」;如果客人沒跟上,蓋好的店面就會空著,房東背的貸款就會變成問題。
所以我設計了三個比率,各自檢查一個環節:
| 指標 | 定義 | 回答的問題 |
|---|---|---|
| A | 模型公司營收 ÷ 運算成本 | 飲料品牌賺的錢,付得起租金嗎? |
| B | Δ 年化雲端營收 ÷ Δ 年度資本支出 | 房東多蓋一間店,多收多少租金? |
| C | NVIDIA 資料中心營收 ÷ 台積電 HPC 營收 | 設備的錢,有多少流到台積電? |
接下來一個一個看~
指標 A:模型公司賺的錢,付得起算力嗎?
答案是:Anthropic 付得起了,OpenAI 還付不起。 Anthropic 的營收 ÷ 運算成本從 2025 年的 0.63 倍升到 2026 Q2 的 2.08 倍。
這是最底層的問題。如果連 OpenAI、Anthropic 這些模型公司都是賣一塊賠兩塊,那上面再多的投資都是空中樓閣。
以前這個數字只能靠媒體報導的外流資料猜,但 Anthropic 在 10 月 26 日公開遞交了上市文件 S-1,第一次有經過審計的官方數字:
| 期間 | 營收 | 運算與基礎設施成本 | 營收 ÷ 運算成本 | 來源 |
|---|---|---|---|---|
| 2025 全年 | $45.9 億 | $73.3 億 | 0.63 倍 | [官方] S-1 |
| 2026 Q1 | $47.3 億 | $33.9 億 | 1.40 倍 | [官方] S-1 |
| 2026 Q2 | $115.6 億 | $55.6 億 | 2.08 倍 | [官方] S-1 |
| 2026 Q3 | 約 $168 億 | 約 $99 億 | 約 1.70 倍 | [報導] FT |
(單位:美元)
2025 年 Anthropic 每賺 1 塊錢,光算力就要花 1.6 塊;到了 2026 年第二季,算力只占營收的 48%,第一次有 GAAP 營業利益 9.74 億美元。這是我覺得整份研究裡最強的正面訊號:至少有一家模型公司證明了,AI 是可以賺錢的。
不過有三個地方要注意:
- Q3 退回到 1.7 倍:營收季增 45%,算力成本卻季增約 78%,因為之前簽的新算力合約開始計費了。之後還有更多合約陸續起算,Q4 能不能守住,是很關鍵的觀察點。
- 營收品質:S-1 寫說 2026 年前三季約 5%~7% 的營收,來自違反使用政策或商業條款的客戶,之後預期會減少。
- OpenAI 沒有一樣的改善:媒體報導 OpenAI 2026 年第二季營收 67 億美元,營業虧損卻有 123 億美元 [報導]。手上的算力合約加起來約 6,820 億美元,大概是 2026 年預估營收的 19 倍 [估計]。
所以指標 A 的結論是:需求是真的,商業化效率也在改善,但只有 Anthropic 一家拿出了證據。
指標 B:雲端多花 1 塊錢,多賺幾毛?
答案是:0.49 塊,而且連三季下滑。 這是我最在意的指標,也是整個 AI 泡沫爭論的核心。
算法是這樣:拿微軟、亞馬遜、Google、甲骨文這四家雲端業者,看過去一年多出來的雲端營收,除以過去一年多花的資本支出。顧名思義,就是「每多投資 1 塊錢,同時多換到幾塊錢的年營收」。
| 時間 | 2025 Q4 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|---|---|---|---|
| 四大雲合計 B | 0.58 | 0.54 | 0.53 | 0.49 |
([官方] 財報數字自行計算;微軟用 Microsoft Cloud 口徑,見 微軟 10-Q)

連三季下滑。 2026 Q3 這四家一年內多賺了 1,421 億美元的雲端營收,但多花了 2,921 億美元的資本支出。各家分開看:微軟 0.75、Google 0.49、亞馬遜 0.41、甲骨文 0.26。
最反直覺的是:雲端營收其實在加速成長。Azure 年增 48%、AWS 年增 39%、Google Cloud 年增 103%。營收加速、B 還是往下掉,代表一件事:資本支出加速得更快。把自己用、不賣雲端的 Meta 也算進來,五家過去 12 個月的資本支出合計 6,910 億美元,年增約 93%,上一季還只有 81%。
錢不夠了,開始借
B 往下掉,最直接的後果出現在現金流:
- 2026 Q3 五大雲資本支出合計 2,304 億美元,營業現金流只有 1,986 億
- 自由現金流合計 −318 億美元,這是第一次轉負,五家裡只剩微軟還是正的
- 亞馬遜今年前三季借了 1,151 億美元(去年同期只有 7 億)(亞馬遜 Q3 財報)
- Google 前三季發債 852 億、增發新股 429 億、發特別股 191 億,庫藏股買回直接停了(Alphabet Q3 財報)
- 微軟 10 月 29 日也送出了公司債的發行文件

以前每年大買自家股票的公司,現在反過來發新股😱 市場的反應也很直接:Google 財報後盤後跌了 10%、亞馬遜跌了 8%~11%,兩家營收都不差,跌的是「花太多」。
但需求訊號還是很強
公平起見,也要看另一面。四大雲的未履約合約(RPO,可以想成「已經簽約、還沒交貨的訂單」)合計約 2.48 兆美元,一年翻了一倍多。每一家都說算力供不應求,而且四家都說 2027 年的資本支出還會再增加。
問題是這些訂單高度集中:微軟有約 45% 的 RPO 來自 OpenAI [官方],亞馬遜、Google、甲骨文估計也有三成多到六成多來自 OpenAI 和 Anthropic [估計]。等於房東的租約,有一大半簽給兩個還在燒錢、或剛轉正的房客。另外微軟的商用 RPO 這季第一次持平(6,780 億 → 6,770 億),是一個小小的轉折訊號。
指標 C:錢有流到台積電嗎?
答案是:有,但台積電分到的比例在下降。 NVIDIA 資料中心營收對台積電 HPC 營收的倍數,從約 2.5 倍升到約 3.4 倍。
最後一層是供應鏈。雲端業者買 NVIDIA 的 GPU,NVIDIA 的晶片由台積電代工。我想知道 AI 的錢有沒有真的流到晶圓端。
| 期間 | NVIDIA 資料中心營收 ÷ 台積電 HPC 營收 |
|---|---|
| 2024 年到 2025 上半年 | 約 2.5 倍 |
| 2025 Q4 以後 | 約 3.4 倍 |
([官方] 財報數字自行計算;台積電 HPC 營收用「美元營收 × HPC 占比」推算)
錢有流到台積電:2026 Q3 台積電 HPC 營收年增約 68%,毛利率 66.4%,全年營收成長指引上修了三次,到約 44%。
但比率從 2.5 倍升到 3.4 倍,代表 NVIDIA 每賣 1 塊錢,流到台積電的比例變少了。多出來的錢跑去哪?主要是記憶體:HBM 一直漲價,SK hynix 第二季營業利益率約 76%。另外 NVIDIA 現在賣的是整櫃系統,裡面網通、機構件的比重也變高。
所以 AI 泡沫了嗎?我的判讀
我把可能的情境分成三種:
- 情境 A:需求追上投資,B 回升,投資有回報
- 情境 B:需求存在,但投資效率不明
- 情境 C:泡沫,投資遠超需求,開始有人付不出錢
目前最接近情境 B,部分項目已經帶有情境 C 的訊號。
正面的:
- Anthropic 證明模型公司可以賺錢,2026 上半年營業現金流 +39 億美元 [官方]
- 台積電毛利 66%、營收指引上修三次,需求確實傳導到晶圓端
- AI 用量真的爆炸:Google 每月處理的 token 從 2024 年 5 月的 9.7 兆,成長到 2026 年 5 月的 3.2 千兆,兩年約 330 倍 [官方]
負面的:
- 指標 B 連三季下滑到 0.49
- 雲端自由現金流被資本支出吃光,缺口改由發債和增資補
- 訂單高度集中在兩家 AI 實驗室
- 全產業 AI 年化營收約 1,750 億美元(Epoch AI 估計),Goldman Sachs 估的雲端業者損益兩平門檻約 3,080 億(2026-09 報告),只到一半多一點
所以我的看法是:資本支出的「金額」短期撐得住,「成長率」撐不住。 大型雲端業者的資產負債表很強,很多算力合約也不能取消,2027 年的金額大概還會成長;但年增率從現在的九成多,遲早要降下來。
對台積電的含意:要盯的是「年增率」,不是「金額」
這是我做完這份研究最大的收穫。
翻歷史資料會發現,供應鏈的股價,常常在雲端資本支出「年增率」見頂的時候就見頂了,比資本支出金額見頂、比獲利見頂都還要早。2022 年那一輪,台積電股價在 2022 年 1 月見頂,單季 EPS 卻到 2022 年第四季才見頂,股價足足早了大約 4 季。
為什麼要這麼小心?因為晶圓廠的成本大多是固定的。我用 FinMind 拉了台積電的歷史季報來算:
| 期間 | 營收年增 | EPS 年增 | 放大倍數 |
|---|---|---|---|
| 2023 全年 | −4.5% | −17.5% | 3.9 倍 |
| 2019 Q1 | −11.8% | −31.5% | 2.7 倍 |
營收掉一點點,EPS 會被放大掉 2~4 倍。 因為折舊、研發、人事這些成本短期幾乎不會動,前幾年買的機台還會繼續提列折舊。
所以我不打算猜高點,而是列了一張見頂檢查清單,出現 2~3 項就要警戒:
| # | 訊號 | 2026-10-30 狀態 |
|---|---|---|
| 1 | 四大雲 2027 資本支出指引年增 <15%,或提到「消化產能」 | 未出現(四家都說 2027 會增加) |
| 2 | 指標 B 持續 <0.5,加上資本支出 > 營業現金流、信用利差擴大 | 接近出現:前兩個條件已成立,信用利差只在甲骨文、CoreWeave 等弱信用端擴大 |
| 3 | OpenAI 融資受阻,或算力合約延後、重談 | 未出現 |
| 4 | 台積電月營收年增連續放緩、毛利 <60%、CoWoS 砍單 | 未出現 |
| 5 | NVIDIA 收款天數(DSO)、庫存持續上升 | 轉差中:DSO 從 45 天升到 60 天,庫存一年翻倍到 316 億美元 |
目前是「一項接近、一項轉差」,還沒到警戒線,但已經不是可以閉著眼睛抱的狀態了。
我怎麼用 Claude Code 做這份研究
講完結論,來分享一下做法~這份研究是我跟 Claude Code 一起做的,從 10 月 20 日開始,11 天裡累積了 20 個 commit、兩個加起來約 1,500 筆資料的 CSV。
1. 讓它讀原始文件,不要讀新聞
我請 Claude Code 直接去讀 10-Q、S-1、法說會逐字稿這些原始文件,把數字整理進 data/ 底下的 CSV 和 Markdown。每一筆都要附來源網址、日期、品質標記。
這個習慣幫我避開了不少坑。例如之前有報導寫 Anthropic「2025 年營收約 100 億美元」,對照 S-1 才發現,那是把 run-rate(年化營收)當成營收,實際經審計的 2025 年營收是 45.9 億,差了一倍多😱
2. 每筆標 [官方]/[報導]/[估計],再抽查
AI 整理資料很快,但不能全信。所以我要求每個數字都標品質,然後自己抽查原始文件,像是台積電 3Q26 營收 467.2 億美元、毛利 66.4%,微軟 FY26Q4 資本支出 358 億美元,NVIDIA FY27Q2 資料中心營收 890 億美元,我都回去對過,是吻合的。
抽查時也抓到問題:CSV 裡有 18 筆 AMD、SK hynix 的數字,被標成「憑記憶」,也就是 AI 沒有回查原文、憑印象填的,有些只用後來的年增率交叉驗證過。這些都列在「已知資料品質問題」裡,使用前要再核對,這篇文章也沒有用到它們。AI 會誠實告訴你它不確定,前提是你要求它標出來。
3. 財報一出就更新,用 git 留紀錄
研究最怕的是「事後諸葛」:結果出來了,才說自己早就知道。所以我把整份研究放在 git 裡,每次財報公布就更新一次,舊的判斷不刪除,只加上日期和修改原因。
例如 10 月 30 日微軟、亞馬遜財報出來後,檢查清單第 2 項從「惡化中」改成「接近出現」,commit 裡就寫清楚是哪些數字觸發的。之後回頭看,就知道自己當初是根據什麼做判斷、哪裡判斷錯了。
這跟我之前寫的 用 LLM 維護個人知識庫 是同一個概念:讓 AI 負責整理和更新,我負責判斷。
4. 用 FinMind 拉台股數據自己算
上面那張「營收衰退時 EPS 放大幾倍」的表,就是用 FinMind 拉台積電從 2008 年起的季報算出來的。美股的數字 AI 可以讀財報整理,台股的歷史資料用 API 拉,比一筆一筆查快太多了。
接下來要看什麼?
這份研究不是做一次就結束,下面幾個時間點會決定判讀要不要改:
| 時間 | 事件 | 看什麼 |
|---|---|---|
| 11 月 | Anthropic S-1/A | Q3 營收與運算成本的官方數字,指標 A 能不能守住 |
| 11 月下旬 | NVIDIA 財報 | 收款天數、庫存、供應承諾 |
| 每月 10 日前後 | 台積電月營收 | 年增率有沒有連續放緩 |
| 2027 年 1 月中 | 台積電法說會 | 2027 年營收成長、毛利、資本支出指引 |
| 2027 年 1 月底 | 四大雲 Q4 財報 | 2027 年資本支出指引,年增率是不是見頂了 |
最關鍵的是 2027 年 1 月那兩場。到時候四大雲會給出 2027 年資本支出的具體數字,指標 B 和檢查清單第 1 項都會有答案,我再寫一篇更新~
常見問題
AI 會泡沫化嗎?
用 2026 Q3 的數字看,還不是全面泡沫:模型公司已經證明可以賺錢,雲端營收也在加速。但投資效率(指標 B)連三季下滑,雲端業者的自由現金流第一次轉負,開始靠借錢投資,泡沫的條件正在累積。
AI 泡沫什麼時候會破?
沒有人能準確預測,我也不打算猜。比較實際的做法是盯幾個訊號:雲端資本支出的年增率(不是金額)、指標 B 有沒有繼續往下掉、OpenAI 融資順不順、台積電月營收年增有沒有連續放緩。2027 年 1 月底的四大雲財報是下一個關鍵時間點。
一般人怎麼自己追蹤 AI 泡沫?
最簡單的是看兩個數字:每季五大雲的資本支出 vs 營業現金流(財報的現金流量表就有),以及台積電每月 10 日公布的月營收年增率。這兩個數字都是官方公開資料,不用付費。
結論
今天簡單地跟大家分享了我追蹤 AI 泡沫的方法和目前的判讀:
- 指標 A 變好:Anthropic 證明了 AI 可以賺錢
- 指標 B 變差:雲端多花 1 塊錢只多賺 0.49 塊,自由現金流第一次轉負
- 指標 C 有傳到:台積電吃得到,但分到的比例在下降
AI 的需求是真的,這點我很確定;但「需求是真的」跟「現在的投資金額合理」是兩回事。與其跟著新聞標題一下樂觀一下恐慌,不如找幾個自己看得懂的數字,每季更新一次。
希望這個拆解方式對你理解 AI 泡沫有一丁點兒的幫助~
(本文是我的個人研究筆記,數字可能有誤或過時,不構成任何投資建議。)
喜歡這篇文章嗎?
📧 訂閱 Newsletter — 新文章直接寄到你信箱 🎬 追蹤我的 YouTube — 看 AI / 工具實作影片 💬 加我的 LINE — 有問題隨時問我 🧵 追蹤 Threads — 平常的工程隨筆
掰掰~👋